Now Reading: Il 72% della nuova capacità AI va negli Stati Uniti. All’Europa circa il 5%
-
01
Il 72% della nuova capacità AI va negli Stati Uniti. All’Europa circa il 5%
Il 72% della nuova capacità AI va negli Stati Uniti. All’Europa circa il 5%

L’Europa vuole stabilire le regole dell’intelligenza artificiale. Gli Stati Uniti stanno accumulando buona parte delle macchine necessarie a farla funzionare.
Non è un confronto tra leggi e processori, naturalmente. È la distanza tra la capacità di governare un mercato e quella di ospitarne l’infrastruttura più difficile da replicare.
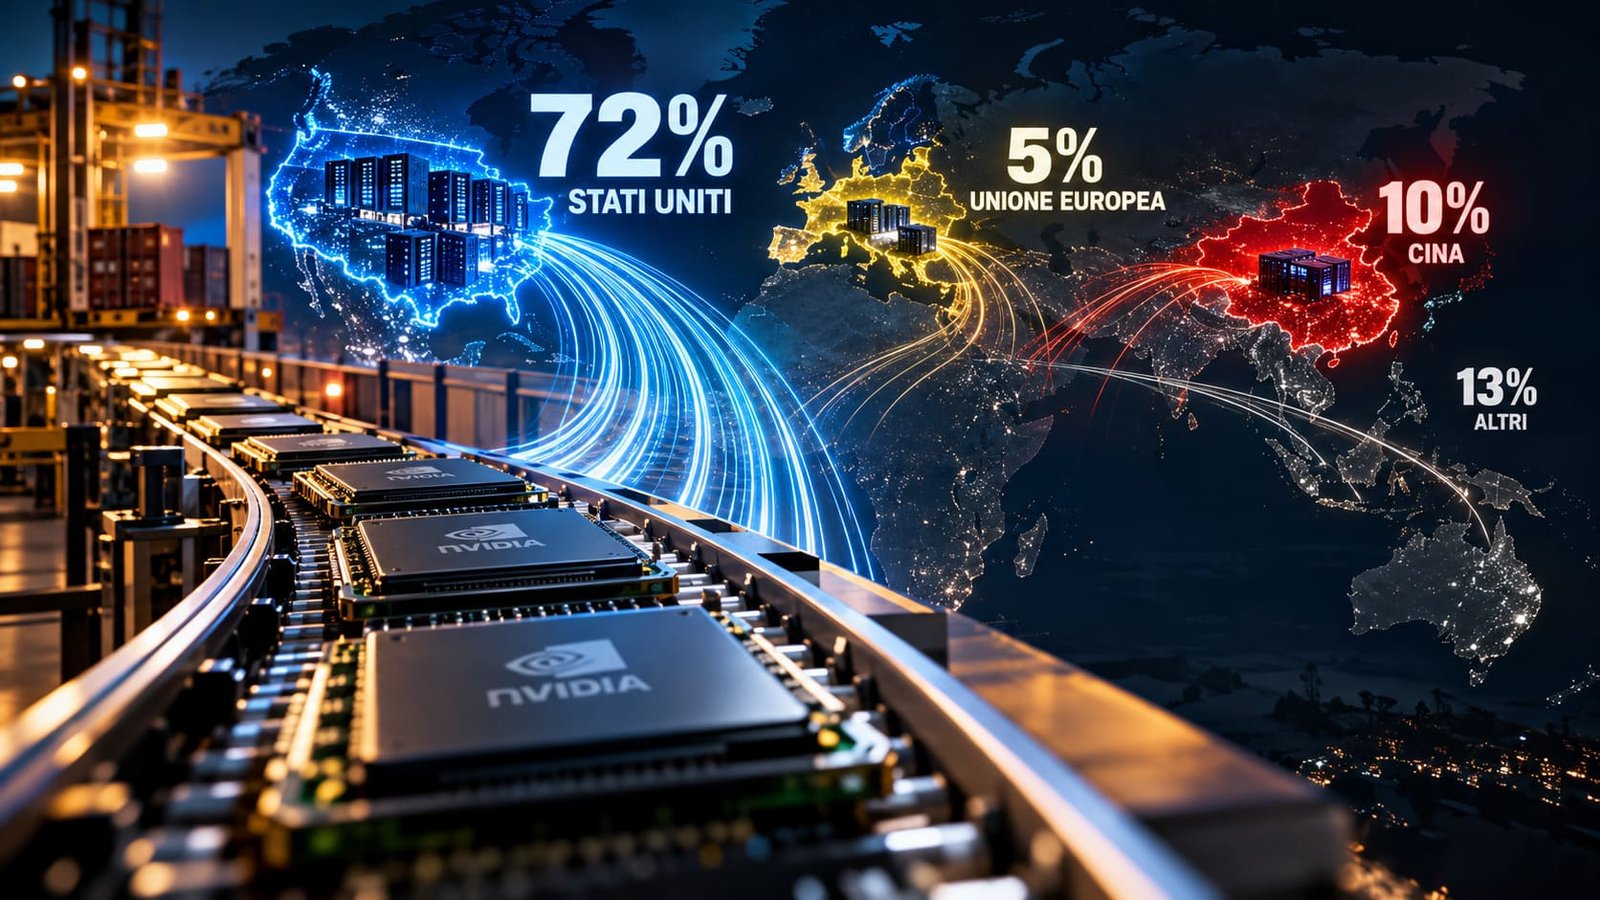
Il 27 ottobre Epoch AI ha pubblicato una nuova mappa della distribuzione geografica dei chip AI, costruita a partire dai flussi commerciali e, per la Cina, anche dalla produzione interna. Secondo le stime dell’istituto, agli Stati Uniti è andato il 72% della nuova capacità di calcolo AI considerata dal 2022 fino al primo semestre del 2026. La Cina è intorno al 10%; l’Unione europea si ferma a circa il 5%.
Questi numeri non assegnano agli Stati Uniti il 72% di tutta la potenza di calcolo oggi in funzione. Descrivono la distribuzione stimata della nuova capacità arrivata nel periodo osservato, ponderata in equivalenti Nvidia H100. La distinzione serve a non trasformare una ricerca sulle importazioni in una classifica universale del potere tecnologico. Ma non rende meno eloquente lo squilibrio.
I chip arrivano dove esiste già il mercato per usarli
Un acceleratore per l’intelligenza artificiale non produce valore semplicemente perché attraversa una frontiera. Deve essere installato in un data center, collegato ad altri processori, alimentato, raffreddato e messo al servizio di chi sviluppa o utilizza modelli. L’importazione è uno dei passaggi di una catena molto più lunga, che richiede capitale, infrastrutture elettriche, reti e competenze.
Gli Stati Uniti concentrano i grandi fornitori di cloud, molti dei laboratori che sviluppano i modelli più avanzati e una parte decisiva della domanda commerciale. Il capitale finanzia nuovi centri di calcolo; questi attirano clienti e sviluppatori; la domanda rende più semplice giustificare altre espansioni. La concentrazione non riguarda soltanto l’hardware. Riguarda la possibilità di continuare ad accumularlo.
Epoch AI ha misurato separatamente anche la proprietà della capacità di calcolo: nel suo AI Chip Owners Explorer stima che oltre il 70% della capacità AI mondiale considerata sia controllato da cinque hyperscaler statunitensi — Amazon, Google, Meta, Microsoft e Oracle. È un’indagine differente, con metodi e perimetro propri. Letta accanto alla mappa degli arrivi, mostra perché non basta sapere in quale Paese si trova una macchina: bisogna chiedersi chi decide a chi affittarla, a quale prezzo e a quali condizioni.
L’Europa non è immobile. È in ritardo su un’infrastruttura che cresce
Bruxelles non ha ignorato il problema. Con InvestAI la Commissione ha annunciato nel 2025 un’iniziativa per mobilitare 200 miliardi di euro, compresi 20 miliardi destinati alle AI Gigafactories. Sono investimenti previsti e da mobilitare, non 200 miliardi già spesi.
Nel 2026 la Commissione ha inoltre presentato una gara per realizzare fino a sette AI Gigafactories, da affiancare alla rete delle AI Factories. Con la proposta di Cloud and AI Development Act punta a favorire ulteriormente l’espansione della capacità cloud e dei data center. Il fatto che queste iniziative esistano conferma la natura materiale del problema: competere nell’AI richiede anche cantieri, energia, server e disponibilità di chip.
La difficoltà sta nella scala. Una nuova infrastruttura europea può ampliare l’accesso per università, imprese e pubbliche amministrazioni, ma deve inserirsi in un settore nel quale i concorrenti dispongono già di enormi reti commerciali e finanziarie. Recuperare capacità non coincide automaticamente con recuperare indipendenza: bisogna osservare chi possiede gli impianti, chi fornisce i processori, quali software li gestiscono e quali soggetti possono utilizzarli.
Un data center in Europa non basta a renderlo europeo
La sovranità digitale viene spesso trattata come un problema di collocazione: tenere i dati entro determinati confini, ospitare i servizi su server europei, applicare le regole europee. Sono questioni reali, ma la geografia da sola non risolve il controllo.
Un data center situato nell’Unione può utilizzare chip progettati altrove, dipendere da software proprietari, essere gestito da un operatore internazionale e vendere capacità attraverso contratti decisi fuori dall’Europa. Allo stesso modo, un’impresa europea può accedere a enormi quantità di calcolo senza possedere un solo acceleratore, affittandole da un hyperscaler. Disponibilità, proprietà e controllo sono tre cose diverse.
La nuova mappa di Epoch AI riguarda soprattutto la prima dimensione geografica: dove finisce nuova capacità. Non prova da sola chi detenga i diritti su ogni macchina, né quanta sia già operativa. Il suo valore politico sta nel rendere visibile la parte fisica di un rapporto di dipendenza che spesso si manifesta soltanto come un listino cloud, un limite di utilizzo o un contratto di servizio.
Per una startup, il confine tra autonomia e dipendenza può coincidere con l’accesso a un cluster per addestrare un modello. Per una pubblica amministrazione può essere la possibilità di spostare un sistema da un fornitore a un altro. Per un’università può essere la capacità di condurre ricerca senza competere ogni volta con chi dispone di budget enormemente superiori. Nessuna di queste condizioni si risolve soltanto dichiarando un principio di sovranità.
Le regole europee contano. Ma chi fornisce il calcolo conserva un altro potere
L’Unione europea può imporre requisiti ai sistemi commercializzati sul proprio territorio. Può finanziare ricerca, fissare condizioni per gli appalti, disciplinare il trattamento dei dati e sostenere filiere industriali. Non è un potere immaginario, e sarebbe sbagliato ridurlo alla caricatura di un continente che scrive regolamenti mentre gli altri innovano.
Esiste però un secondo livello di decisione, meno visibile. Chi dispone dell’infrastruttura può determinare la velocità con cui un progetto parte, i costi con cui cresce e la dipendenza che contrae lungo il percorso. Non serve vietare una tecnologia per influenzarne la diffusione: possono bastare capacità limitata, priorità commerciali, costi di migrazione o condizioni di accesso.
La mappa del 27 ottobre non dimostra che l’Europa abbia perso la partita dell’intelligenza artificiale. Dimostra che la partita viene giocata su un terreno nel quale la distribuzione delle risorse è già profondamente asimmetrica. E suggerisce una domanda più impegnativa del semplice conteggio delle fabbriche annunciate: quanta capacità realmente disponibile, trasferibile e controllabile riuscirà a costruire l’Europa?
La sovranità digitale non si misura solo da ciò che uno Stato può ordinare alle piattaforme. Si misura anche da ciò che cittadini, ricercatori e imprese possono continuare a fare quando il proprietario dell’infrastruttura cambia prezzo, priorità o condizioni.